Латинска Америка повторно е центар на голема глобална економска игра. Овојпат причината не е само нафтата или земјоделските производи, туку нешто што во следните децении може да биде уште поважно – бакарот, литиумот, графитот, ниобиумот, ретките земјени елементи и другите критични минерали.
За Вашингтон и Пекинг, пристапот до овие суровини станува прашање на индустриска конкурентност, енергетска транзиција и безбедност на синџирите на снабдување. За земјите од Латинска Америка, пак, минералното богатство отвора можност за нови инвестиции и економски развој.
Според анализата на S&P Global, од 2014 година до септември 2026 година кинеските инвестиции во латиноамериканскиот рударски сектор достигнале околу 10,05 милијарди долари, наспроти 8,38 милијарди долари од САД. Во последните години, сепак, американските инвестиции забрзуваат и од 2022 година се повисоки од кинеските во овој сектор.
Латинска Америка седи на огромно минерално богатство
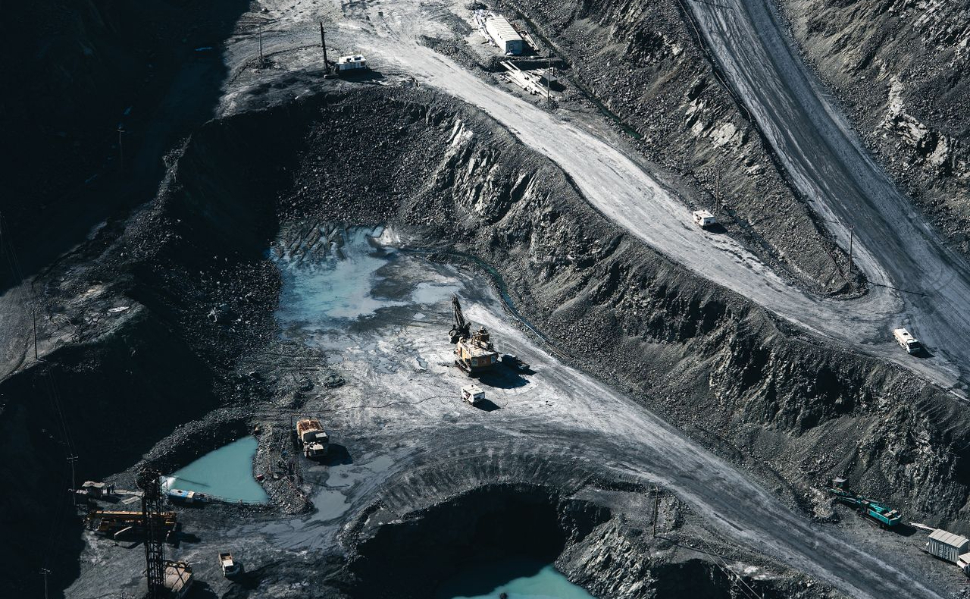
Причината поради која регионот е толку привлечен е неговата геологија. Меѓународната агенција за енергетика (МАЕ) ја издвојува Латинска Америка како еден од најзначајните светски региони за критични минерали. Таа има големи ресурси и производство на бакар и литиум, но и значајни резерви на графит, сребро, молибден, калај, ретки земји, ниобиум и рениум.
Чиле и Перу се меѓу најголемите производители на бакар во светот, додека Аргентина и Чиле се дел од таканаречениот „литиумски триаголник“, заедно со Боливија – простор со огромни ресурси на литиум.
Бразил, пак, има особено значајна позиција кај ниобиумот, но и кај графитот, ретките земјени елементи и никелот. Според податоците цитирани од Американската стопанска комора, Бразил располага со најголеми светски резерви на ниобиум, втори по големина резерви на графит и ретки земји и трети по големина резерви на никел.
Кина влезе прва и изгради силна позиција
Кинеското присуство во Латинска Америка не е ново. Пекинг со години инвестира во рударство, енергетика и инфраструктура, а кинеските компании се присутни во дел од најзначајните рударски проекти во регионот.
Еден од најпознатите примери е Лас Бамбас во Перу, еден од најголемите бакарни рудници во светот, во кој кинески компании имаат контролен удел. Според S&P Global, кинеските државни компании во Латинска Америка долго време беа концентрирани во рударството и енергетиката, а стратегијата постепено се менува, па од директни инвестиции во рудници кон позиционирање како голем купувач на критични минерали.
Американски одговор
САД во последните години значително го зголемија фокусот кон Латинска Америка. Вашингтон сака дел од потребните минерали да ги обезбедува од земји во својата поширока географска и политичка сфера, наместо да се потпира на синџири во кои Кина има доминантна позиција.
Американската администрација во јануари 2026 година предупреди дека зависноста од увоз на преработени критични минерали претставува ризик за националната безбедност и индустриската отпорност. Според американската влада, САД во 2024 година биле целосно зависни од увоз за 12 критични минерали, а за уште 29 минерали зависноста од увоз била најмалку 50 проценти.
Затоа Вашингтон не бара само руда. Бара сигурни синџири – од рудникот, преку преработката, до финалниот производ. И тука Латинска Америка станува природен партнер.
Бакарот и литиумот во центарот
Ако постои еден минерал што најдобро ја објаснува оваа трка, тоа е бакарот. Електричните мрежи, обновливите извори, електричните возила, индустриската автоматизација и дата-центрите бараат големи количини бакар.
Според најновата анализа на Меѓународната агенција за енергетика (МАЕ), Латинска Америка и Карибите обезбедуваат околу 40 проценти од светското производство на бакар, што го прави регионот исклучително важен за глобалните синџири на снабдување.
Но, иако регионот има огромни рудни богатства, релативно мал дел од минералите се преработува локално. МЕА проценува дека регионот рафинира само околу една петтина од ископаното производство на клучни енергетски минерали, со исклучок на литиумот каде што веќе постојат поразвиени капацитети за хемиска преработка.
Тоа значи дека следната битка нема да биде само за рудниците. Ќе биде и за рафинериите, технологијата и преработката.
Литиумот ја прави сликата уште поинтересна. Аргентина, Чиле и Боливија имаат огромни литиумски ресурси, а побарувачката е поврзана со батериите за електрични возила, складирањето енергија и електрониката.
Кина веќе има силно присуство во литиумскиот синџир. Кинеските компании не се само инвеститори во рударски проекти, туку и едни од најголемите играчи во преработката и производството на батерии.
Затоа САД се обидуваат да создадат алтернативни синџири. Во 2026 година Вашингтон постигна договори со повеќе латиноамерикански земји за намалување на ранливоста на синџирите за критични минерали, вклучително и со Аргентина, Еквадор, Мексико, Парагвај и Перу. Аргентина се обврза да даде приоритет на САД како трговски партнер за бакар, литиум и други критични минерали, иако договорот не ја исклучува кинеската инвестициона активност во аргентинскиот рударски сектор.
Бразил има ретки елементи
Бразил можеби е најдобар пример за тоа како минералната геополитика се шири надвор од традиционалните производители на бакар и литиум. Земјата има големи ресурси на ниобиум, графит, ретки земји и никел, а интересот за нејзините минерали расте.
Деновиве австралиската „Лајнас реар ертс“ објави договор вреден 672 милиони долари за преземање на „Метеорик Ресурсис“, со што добива пристап до проект за ретки земјени елементи во Бразил. Договорот е дел од поширокото настојување на западните компании да создадат алтернативни извори на ретки земјени елементи надвор од кинескиот синџир на снабдување.
Истовремено, американскиот бизнис-сектор го идентификува Бразил како еден од клучните потенцијални партнери за развој на алтернативни синџири на критични минерали.
Кој ќе ја има рудата, а кој ќе ја има вредноста?
За латиноамериканските земји, оваа трка отвора голема економска можност. Но, истовремено го поставува старото прашање: дали богатството под земја ќе се претвори во индустриска вредност над земја?
МАЕ пресметува дека доколку земјите од регионот ги зголемат локалните капацитети за преработка на литиум, никел, кобалт, графит и ретки земјени елементи и доколку поголем дел од бакарот се преработува во регионот, економската вредност што се создава би можела да се зголеми за речиси 50 проценти, достигнувајќи околу 220 милијарди долари до 2035 година.